Domain credite24.de kaufen?
Wir ziehen mit dem Projekt
credite24.de um.
Sind Sie am Kauf der Domain
credite24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain credite24.de kaufen?
Wie lautet die Bonitätsprüfung von 1&1?
1&1 führt bei der Bonitätsprüfung verschiedene Schritte durch, um die Kreditwürdigkeit des Kunden zu bewerten. Dazu gehören unter anderem die Überprüfung von Zahlungshistorie, Einkommen und Ausgaben sowie die Abfrage von Informationen bei Auskunfteien wie der Schufa. Auf Basis dieser Daten wird dann entschieden, ob der Kunde eine positive Bonitätsbewertung erhält und somit beispielsweise einen Vertrag abschließen kann. **
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **

Ähnliche Suchbegriffe für Solfege-Rhythmique-1
Top-Angebote
Produkte zum Begriff Solfege-Rhythmique-1:
-
Dante Agostini Solfège Rhythmique 2Dante Agostini Solfège Rhythmique 2 – Rhythmische Übungen: zusammengesetzte Taktarten, Duolen, Quartolen, fortschreitende Übungen von der ganzen Note bis zur Zweiunddreißigstel, ISMN 9790707005125, IMP7517A, 18,5 x 27 cm, 27 Seiten22,35 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **


Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Solfege-Rhythmique-1:
-
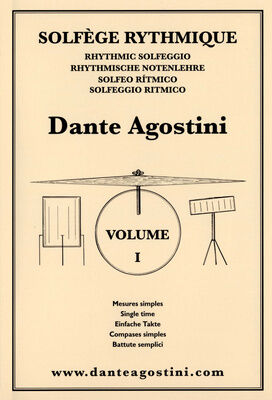
Dante Agostini Solfège Rhythmique 1Dante Agostini Solfège Rhythmique 1 – Rhythmische Notenlehre: einfache Takte, fortschreitende Etüden von der ganzen Note bis zur Zweiundreißigstel, mit dazugehörigen Pausen, Synkopen, binär und ternär, ISMN 9790707005118, IMP7516A, 18,5 x 27 cm, 64 Seiten24,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Dante Agostini Solfège Rhythmique 2Dante Agostini Solfège Rhythmique 2 – Rhythmische Übungen: zusammengesetzte Taktarten, Duolen, Quartolen, fortschreitende Übungen von der ganzen Note bis zur Zweiunddreißigstel, ISMN 9790707005125, IMP7517A, 18,5 x 27 cm, 27 Seiten22,35 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Bonitätsprüfung von 1&1?
1&1 führt bei der Bonitätsprüfung verschiedene Schritte durch, um die Kreditwürdigkeit des Kunden zu bewerten. Dazu gehören unter anderem die Überprüfung von Zahlungshistorie, Einkommen und Ausgaben sowie die Abfrage von Informationen bei Auskunfteien wie der Schufa. Auf Basis dieser Daten wird dann entschieden, ob der Kunde eine positive Bonitätsbewertung erhält und somit beispielsweise einen Vertrag abschließen kann. **
-
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
Ähnliche Suchbegriffe für Solfege-Rhythmique-1
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.